Безлихвен първи заем: 100–800 €, до 30 дни, 0% лихва и 0% ГПР. Следващи заеми: макс. ГПР 43.20%. Ориентировъчно, не е оферта.
Въпреки че се стремим да поддържаме данните актуални, не можем да гарантираме пълната точност на дневна база
Статистика на продуктите
Пълна разбивка на всички данни за продуктите в това сравнение, за да ви помогне да вземете правилното решение.
Потребителски кредит
1 (100%)
Консолидация на задължения
1 (100%)
Сума на заема
100 € - 5 000 € (2 550 €)
Период на кредита
3 месеца - 24 месеца (14 месеца)
Годишен лихвен процент
41,5% - 50,75% (46,13%)
Телефонен номер в страната
1 (100%)
Гражданство
1 (100%)
Електронна идентификация
1 (100%)
Приема лоша кредитна история
1 (100%)
Изплащане до 24 часа
1 (100%)
Изплащане през уикенда
1 (100%)
Удължаване на заема
1 (100%)
Предсрочно погасяване
1 (100%)
Кредитен посредник
0 (0%)
Безлихвен първи кредит
1 (100%)
Период за отказ
1 (100%)
Статистика на база 1 продукта от категорията Заеми в нашата база данни.
КомпанияНай-нискаНай-висока
Vivus49,1%49,1%
Credissimo41,5%50,75%
Лихвени проценти
Вижте как се сравняват лихвите при всички доставчици. Лентите показват диапазона между най-ниските и най-високите лихви, предлагани от всяка компания.
Изборът на Financer
Най-високо оценен
Credissimo
ГЛП от 41,50% и ГПР до 50,75% са в средния диапазон за небанкови кредити. Безлихвеният първи и пети заем добавя стойност, но опцията за бързо получаване оскъпява значително.
Въпреки че имат множество канали за комуникация, за нас беше доста трудно да се свържем с някого от екипа за поддръжка, поради което намалихме общата оценка.
Условията са прозрачни с ясни срокове и такси. Опциите за гъвкавост при погасяване и предсрочно погасяване са добре дефинирани, макар че имат такси за предсрочно погасяване.
Изцяло дигитален процес с онлайн кандидатстване, подписване и получаване на кредита. Калкулаторът на сайта е удобен и показва точните вноски преди усвояване.
Получете ексклузивни условия от най-добрите финансови компании
Спестяването и инвестирането са двете страни на една монета. Едното ви помага да запазите парите си, другото ги кара да работят за вас.
В България над 70% от финансовите активи на домакинствата се държат в депозити и спестовни сметки (данни на БНБ). Проблемът? Средните лихви по депозити са между 2 и 2,5% годишно, а инфлацията често изяжда дори тази скромна доходност.
На тази страница ще ви помогнем да разберете кога да спестявате, кога да инвестирате и как да комбинирате двете, за да постигнете конкретните си финансови цели.
Каква е разликата между спестяване и инвестиране?
На пръв поглед звучат като едно и също нещо, но разликата е съществена.
Спестяването е заделянето на пари за бъдеща употреба. Парите стоят на сигурно място (депозит, спестовна сметка), не поемат риск, но и доходността им е минимална.
Инвестирането е влагането на пари в активи (акции, ETF-и, фондове, имоти, злато), които имат потенциал да нарастват. Съпътства се от риск, но и от възможност за значително по-висока доходност.
Конкретен пример: ако през 2016 г. сте вложили 5 112,92 € (10 000 лв) в депозит с 1% лихва, днес щяхте да имате около 5 649,78 €. Същата сума, инвестирана в индекс като S&P 500, щеше да нарасне до над 12 782,30 € (средна годишна доходност около 10,6%).
Разбира се, инвестицията щеше да мине през спадове и колебания. Затова важно е да разберете кой подход кога е подходящ.
Спестяване
Инвестиране
Риск
Нисък (гарантирано до 100 000 €)
Среден до висок
Доходност
2-2,5% годишно (депозити)
7-10% средногодишно (дългосрочно)
Достъп до парите
По всяко време или при падеж
Зависи от актива
Хоризонт
Краткосрочен (до 2-3 години)
Средно- и дългосрочен (3+ години)
Подходящо за
Авариен фонд, конкретни цели
Растеж на капитала, пенсия
Кога да спестявате и кога да инвестирате?
Отговорът зависи от три фактора: времеви хоризонт, финансова стабилност и конкретна цел.
Спестявайте, когато:
Нямате авариен фонд (препоръчват се 3-6 месечни разхода)
Планирате разход в следващите 1-2 години (ваканция, ремонт, кола)
Имате нестабилни доходи и трябва да поддържате ликвидност
Не сте запознати с инвестирането и тепърва проучвате
Инвестирайте, когато:
Вече имате авариен фонд и нямате скъпи дългове
Нямате нужда от парите поне 3-5 години
Искате да се предпазите от обезценяване чрез инфлация
Имате конкретна дългосрочна цел (пенсия, образование на дете, жилище)
Къде да инвестирам парите си в България?
Ето основните варианти за спестяване и инвестиране, подредени от най-нискорисковите към по-рисковите.
Банкови депозити и спестовни сметки
Най-познатият и сигурен вариант за спестяване на пари. Депозитите в България са гарантирани от Фонда за гарантиране на влоговете до 100 000 € (196 000 лв) на лице, на банка.
Актуални лихви по 12-месечни депозити: от 0% (ОББ, Уникредит Булбанк) до 1,9% (TBI Bank) в лева. Алтернативи като спестовната сметка на Wise предлагат до 4,05% годишно без блокиране на средствата.
За кого е подходящо: За парите, които може да ви потрябват скоро, или за аварийния фонд.
ETF (борсово търгуван фонд) е може би най-добрият избор за инвестиции за начинаещи. С една покупка получавате достъп до стотици акции едновременно, таксите са ниски (обикновено под 0,5% годишно), а диверсификацията е вградена.
Например, ако инвестирате в ETF, следящ S&P 500, вие притежавате дял от 500-те най-големи американски компании. Средногодишната доходност на S&P 500 за последните 30 години е около 10,6%.
Глобалните активи в ETF-и вече надхвърлят 70 трилиона щатски долара (Morningstar, 2024).
За кого е подходящо: За дългосрочно инвестиране (3+ години) с ниски такси.
Инвестирането в акции ви прави съсобственик на реална компания. Когато компанията расте, расте и стойността на вашата инвестиция.
В България индексът SOFIX нарасна с около 20% през 2023 г., но международните пазари обикновено предлагат по-голяма ликвидност и разнообразие. Компании като Tesla, Microsoft и Nvidia са сред най-търгуваните от български инвеститори.
Рискове: Цената на отделна акция може да спадне значително. Затова повечето експерти препоръчват да не влагате всичко в една компания.
За кого е подходящо: За инвеститори с опит или готовност да учат, с хоризонт от поне 3-5 години.
Ако предпочитате някой друг да управлява парите ви, взаимните фондове са вариант. Професионален мениджър избира в кои активи да инвестира, а вие купувате дялове от фонда.
В България управляваните активи в колективни схеми надхвърлят 1,278229703 милиарда € (2,5 милиарда лева) (КФН, 2023). Таксите обикновено са между 1% и 2% годишно, което е по-скъпо от ETF-ите.
Около 12% от българите притежават или търгуват криптовалути (Statista, 2023). Пазарът е силно волатилен, но продължава да привлича инвеститори с потенциала за висока доходност.
От 2026 г. в ЕС действа регулацията MiCA, която налага по-строги изисквания към платформите за криптовалути.
Препоръчителен максимален дял в портфейла: до 5% от общите ви инвестиции.
Всяка инвестиция носи риск. Ключът е да го управлявате, не да го избягвате напълно.
4 правила за управление на риска
Диверсифицирайте. Не слагайте всички пари на едно място. Разпределете между депозити, ETF-и, акции, злато. Домакинствата, които диверсифицират, постигат по-висока дългосрочна доходност и по-нисък риск (ОИСР, 2024).
Съобразявайте с хоризонта. Колкото по-скоро ви трябват парите, толкова по-консервативни трябва да бъдете. За цел след 6 месеца: депозит или спестовна сметка. За цел след 10 години: акции и ETF-и.
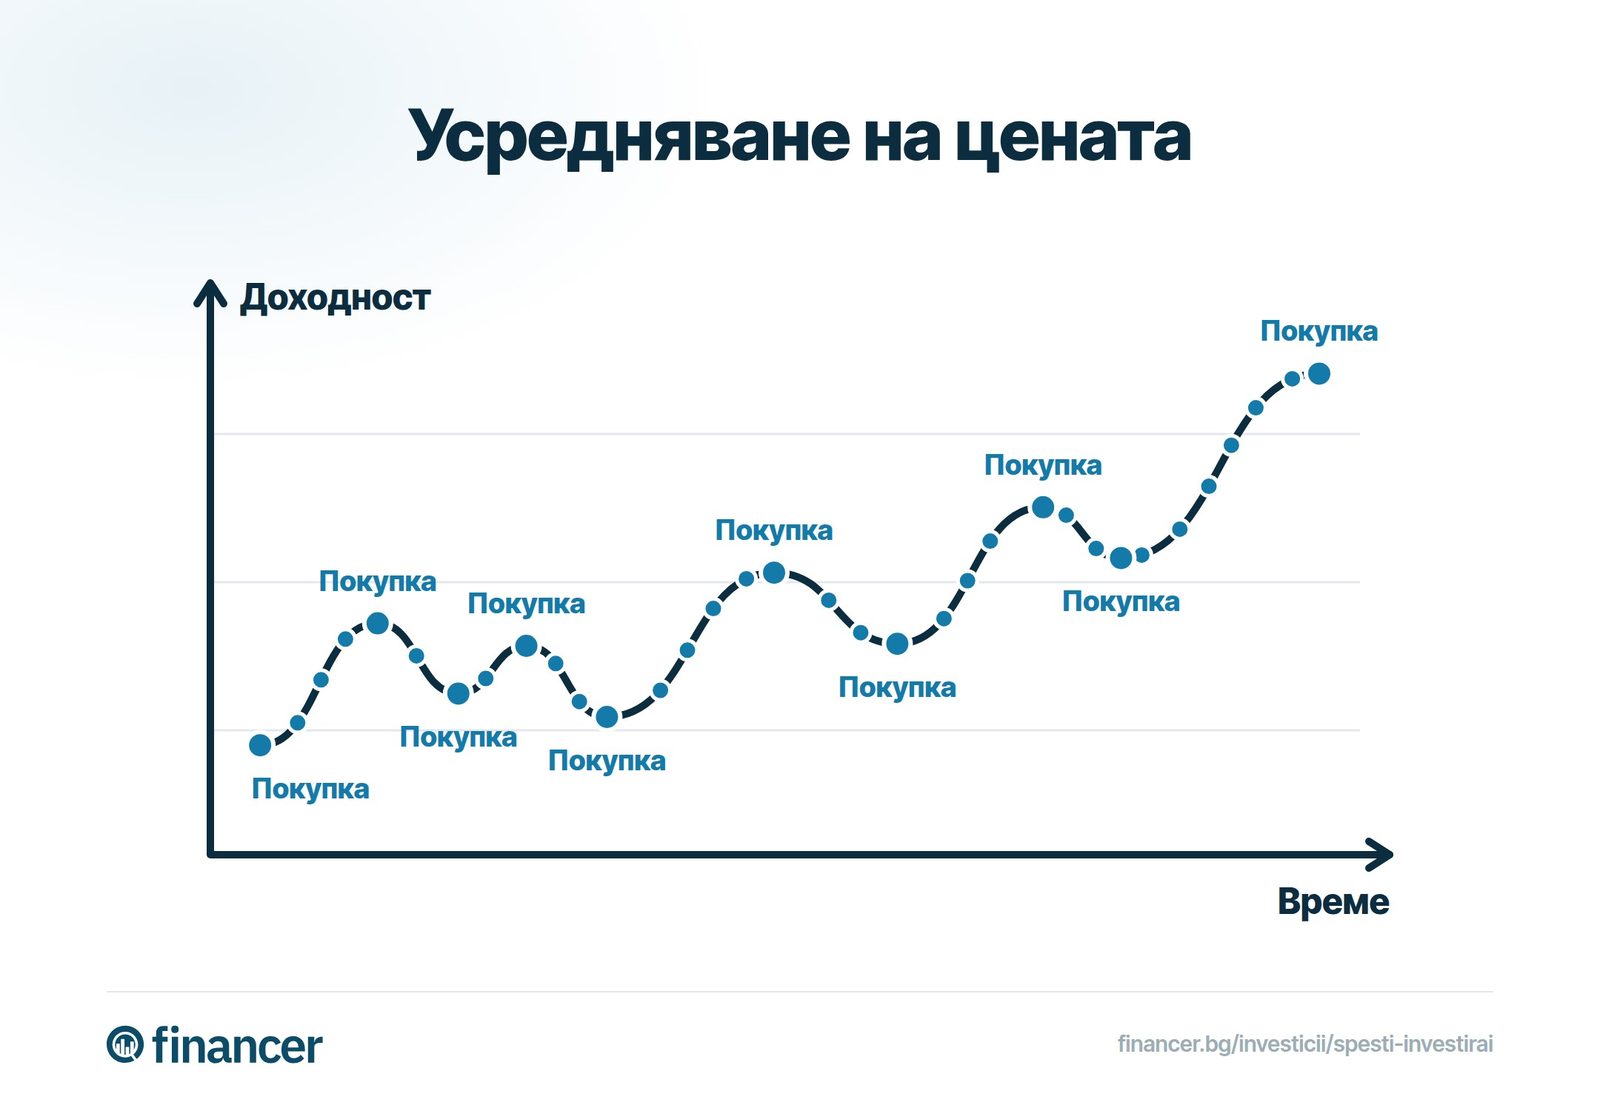
Инвестирайте регулярно. Вместо да чакате "правилния момент", инвестирайте фиксирана сума всеки месец. Така купувате и на високи, и на ниски цени и осреднявате стойността.
Не инвестирайте пари, които не можете да загубите. Звучи просто, но е най-важното правило. Аварийният фонд и текущите разходи никога не трябва да се рискуват.
Как да спестявам по-ефективно?
Спестяването не означава да се лишавате от всичко. Означава да имате план.
5 стъпки за начинаещи в спестяването
Направете си бюджет
Проследете разходите си за 1 месец. Разпределете доходите по категории: фиксирани разходи, променливи разходи и спестявания. Нашият наръчник за бюджет ще ви помогне.
Заделете авариен фонд
Минимум 3 месечни разхода, идеално 6. Дръжте тези пари в лесно достъпна спестовна сметка, не в депозит с наказателна лихва при теглене.
Автоматизирайте
Настройте автоматичен превод от заплатата към спестовна сметка. Сума от 26-51 € (50-100 лв) на месец е добро начало.
Намалете ненужните разходи
Прегледайте абонаментите си, сравнете цените на застраховки и комунални услуги. Повече идеи: 82 съвета как да спестим пари.
Насочете излишъка към инвестиции
Когато аварийният фонд е готов и нямате скъпи дългове, насочете допълнителните спестявания към инвестиции за дългосрочен растеж.
Колко пари са ви нужни, за да започнете да инвестирате?
По-малко, отколкото си мислите. Много платформи позволяват да започнете с 26-51 € (50-100 лв).
Например, можете да купите дял от ETF за около 10-50 €, да инвестирате чрез P2P платформа от 10 € или да откриете спестовна сметка без минимална сума.
Най-важното е да започнете. Дори 25,56 € (50 лв) на месец, инвестирани с 8% средногодишна доходност, стават над 4 601,63 € за 10 години благодарение на сложната лихва. Можете да проверите с нашия Калкулатор за сложна лихва.
Спестяването е заделяне на пари на сигурно място с ниска доходност (депозит, спестовна сметка). Инвестирането е влагане на средства в активи (акции, ETF-и, фондове) с потенциал за по-висока доходност, но и с поемане на риск.
Колко пари трябва да имам, за да започна да инвестирам?
Можете да започнете с 26-51 € (50-100 лв). Много платформи позволяват покупка на дялове от ETF за 10-50 €. Най-важното е да имате изграден авариен фонд от 3-6 месечни разхода, преди да инвестирате.
Безопасно ли е да спестявам в банков депозит?
Да. Депозитите в България са гарантирани от Фонда за гарантиране на влоговете в банките до 100 000 € (196 000 лв) на лице, на банка. Ограничението е, че доходността рядко покрива инфлацията.
В какво да инвестирам ако съм начинаещ?
ETF фондовете са най-подходящи за начинаещи. Те предлагат автоматична диверсификация, ниски такси (обикновено под 0,5% годишно) и не изискват задълбочени познания за отделни компании.
Какъв процент от дохода си трябва да спестявам?
Популярното правило 50/30/20 препоръчва 20% от дохода за спестявания и инвестиции. В България, предвид по-ниските доходи, дори 10% е добро начало. Ключът е постоянството, не размерът.
Загубиха ли стойност парите ми при прехода към еврото?
Не. Вложенията в лева бяха конвертирани по фиксирания курс 1,95583 лв за 1 €. Спестяванията и депозитите не загубиха стойност при превалутирането. Важно е обаче да следите таксите и условията на банката си.
Присъединете се към *Financer Stacks* - Вашето седмично ръководство за овладяване на основите на парите, натрупване на допълнителни доходи и създаване на живот, в който парите работят за вас.