А
Анонимен
Финансов експерт · Financer
Внимание! Вземането на кредит струва пари.
1 414 €сега→1 228 €след рефинансиране
185 €Месечни спестявания
Срок за възстановяване на разходите: 1 г. 10 мес. | Общи спестявания за целия срок: 51 615 €
Натрупани спестявания спрямо запазване на текущия кредит: отрицателни, докато разходите не бъдат възстановени
| Година | Текущ кредит (платено досега) | Рефинансиране (платено досега) | Нетни спестявания |
|---|---|---|---|
| Година 1 | 16 963 € | 18 738 € | -1 775 € |
| Година 2 | 33 925 € | 33 476 € | 449 € |
| Година 3 | 50 888 € | 48 214 € | 2 674 € |
| Година 4 | 67 851 € | 62 952 € | 4 898 € |
| Година 5 | 84 814 € | 77 690 € | 7 123 € |
| Година 6 | 101 776 € | 92 429 € | 9 348 € |
| Година 7 | 118 739 € | 107 167 € | 11 572 € |
| Година 8 | 135 702 € | 121 905 € | 13 797 € |
| Година 9 | 152 664 € | 136 643 € | 16 021 € |
| Година 10 | 169 627 € | 151 381 € | 18 246 € |
| Година 11 | 186 590 € | 166 119 € | 20 471 € |
| Година 12 | 203 552 € | 180 857 € | 22 695 € |
| Година 13 | 220 515 € | 195 595 € | 24 920 € |
| Година 14 | 237 478 € | 210 333 € | 27 144 € |
| Година 15 | 254 441 € | 225 071 € | 29 369 € |
| Година 16 | 271 403 € | 239 810 € | 31 594 € |
| Година 17 | 288 366 € | 254 548 € | 33 818 € |
| Година 18 | 305 329 € | 269 286 € | 36 043 € |
| Година 19 | 322 291 € | 284 024 € | 38 267 € |
| Година 20 | 339 254 € | 298 762 € | 40 492 € |
| Година 21 | 356 217 € | 313 500 € | 42 717 € |
| Година 22 | 373 179 € | 328 238 € | 44 941 € |
| Година 23 | 390 142 € | 342 976 € | 47 166 € |
| Година 24 | 407 105 € | 357 714 € | 49 390 € |
| Година 25 | 424 068 € | 372 452 € | 51 615 € |
Приема се фиксирана лихва и че бихте задържали текущия кредит до края на срока. Вариантът с рефинансиране включва еднократните разходи. Данъци и текущи такси не са включени.
Рефинансиране на кредит означава да изплатиш стария си заем с нов, обикновено при по-ниска лихва или по-удобен срок. Този калкулатор ти показва черно на бяло дали ходът си заслужава: въвеждаш няколко цифри за текущия кредит и за новата оферта, а отдолу веднага виждаш каква ще е новата ти месечна вноска и колко пари оставаш в джоба си.
Така спестяваш време. Вместо да разчиташ на обещания от рекламите, сам сравняваш числата и решаваш с ясна сметка пред себе си.
Калкулаторът работи за всеки кредит с фиксирана вноска: потребителски заем, кредит за кола, ипотека, а често и обединяване на няколко кредита в един. Логиката е една и съща навсякъде, плащаш стария дълг с нов и сравняваш кое излиза по-евтино.
При по-големите суми, например ипотека, дори малка разлика в лихвата носи сериозни пари за целия срок. При малките потребителски кредити внимавай повече за таксите, защото те бързо могат да изядат спестяването.
Въведи остатъка по кредита
Попълни колко още дължиш по текущия заем, тоест остатъчната главница, а не първоначалната сума. Ще я намериш в погасителния план или в банковото си приложение.
Добави текущата лихва и оставащия срок
Запиши годишния лихвен процент по сегашния кредит и колко години ти остават до края му.
Попълни условията на новата оферта
Въведи новата лихва и срока, който обмисляш. По-кратък срок вдига вноската, но намалява общата лихва, която плащаш.
Виж резултата
Калкулаторът показва новата месечна вноска, разликата спрямо сегашната и колко спестяваш или надплащаш за целия период.
Сметката стъпва на две вноски: тази, която плащаш сега, и тази, която би плащал по новата лихва. Месечната вноска зависи от три неща, остатъка по кредита, лихвата и срока. Колкото по-ниска е лихвата, толкова по-малка част от вноската отива за банката и толкова повече от парите ти гасят реалния дълг.
Ето пример. Да кажем, че ти остават 15 338,76 € (30 000 лв.) по потребителски кредит с лихва 9,5% и 60 месеца до края. Месечната ти вноска е около 322,11 €
Намираш оферта за рефинансиране при 6,9% за същите 60 месеца. Новата вноска пада до около 303,20 €, тоест 18,92 € по-малко всеки месец. За петте години това прави близо 1 148,36 €, които остават при теб вместо при банката.
По-ниската лихва е примамлива, но рефинансирането почти винаги идва с разходи, които ядат от спестяването. Затова ги прибави към сметката, преди да кажеш „да“.
Обикновено става дума за такса за разглеждане или отпускане на новия кредит, евентуална такса за предсрочно погасяване на стария (условията се различават при всяка банка, затова провери договора си), нотариални и оценителски разходи при ипотечните кредити, както и нова застраховка, ако такава се изисква.
Простото правило: ако сборът от тези разходи е по-малък от това, което спестяваш за оставащия срок, рефинансирането работи в твоя полза.
Най-честата грешка е да гледаш само лихвата. По-важно е след колко време спестяването покрива разходите по смяната на кредита, тоест точката на изравняване.
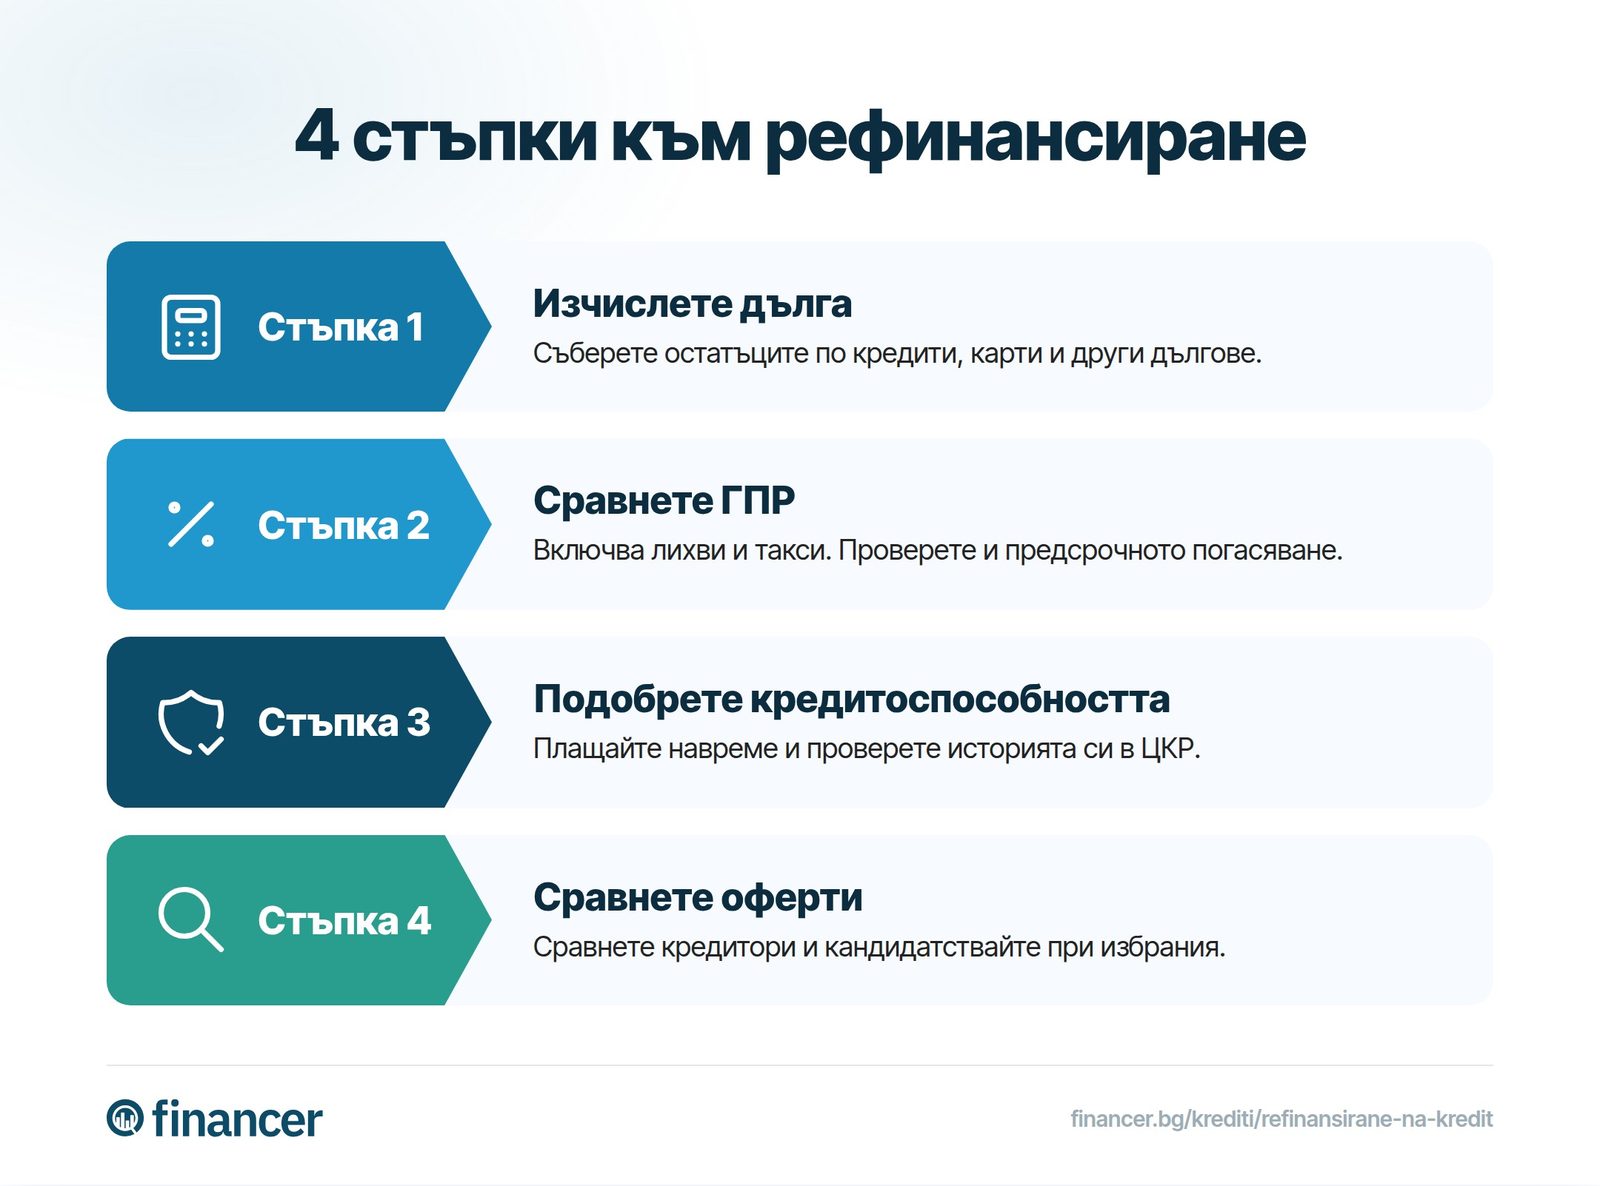
Пресмята се лесно: раздели общите разходи по рефинансирането на месечното спестяване. Ако смяната ти струва 153,39 € (300 лв.), а пестиш по 18,92 € на месец, ще си на нула след около 8 месеца. Всичко след това е чиста печалба.
Затова рефинансирането обикновено има смисъл, когато ти остават достатъчно вноски, за да минеш тази точка с удобен запас. Ако кредитът ти изтича след половин година, разходите рядко се изплащат.
Рефинансирането е заместване на текущ заем с нов, най-често при по-ниска лихва или по-удобен срок. Новият кредит изплаща стария, а ти продължаваш да плащаш само по новите условия. Целта е по-малка месечна вноска или по-малко платена лихва общо.
Да, можеш да рефинансираш и в банката, която вече ползваш, и в съвсем друга институция. Често именно конкурентна банка предлага по-добри условия, за да те привлече. Сравни няколко оферти, преди да решиш.
Зависи от банката и вида кредит. Обичайните разходи са такса за отпускане на новия заем, евентуална такса за предсрочно погасяване на стария, а при ипотеките и нотариални и оценителски разходи. Заложи ги в калкулатора, за да видиш реалното спестяване.
Самото кандидатстване води до справка в кредитния регистър, но редовно обслужван кредит, който е рефинансиран, не е негатив. По-важно е да продължиш да плащаш новите вноски навреме.
Когато разходите по смяната са по-високи от спестяването до края на кредита. Това се случва често при заеми с малък остатък или с няколко оставащи вноски. Изчисли точката на изравняване и ако тя пада след края на кредита, по-добре остани при сегашните условия.
Имаш ли въпрос по тази тема? Попитай общността.
Имейлът е потвърден. Коментарът се появява след преглед.
Връзката е изтекла. Изпрати коментара отново.
Анонимен
Финансов експерт · Financer
Сравни топ кредитори
от 18% ГПР
8 опции
Присъединете се към *Financer Stacks* - Вашето седмично ръководство за овладяване на основите на парите, натрупване на допълнителни доходи и създаване на живот, в който парите работят за вас.