А
Анонимен
Финансов експерт · Financer
Ако имате потребителски кредит, кредитна линия или пазарувате онлайн на изплащане, ето какво се предвижда за вас.
Ако вече изплащате заем, спокойно: според директивата сключените договори по правило запазват досегашните правила.
ЕС прие новата директива за потребителските кредити през октомври 2023 г. У нас Законопроектът за потребителския кредит, № 52-602-01-41, мина първо четене на 23 септември 2026 г., а докладът за второ четене е от 12 октомври. Към 29 октомври законът още не е приет.
Българското предложение обхваща потребителски кредити до 100 000 €, включително бързи кредити и определени безлихвени и краткосрочни заеми. За ипотеките има отделни правила.
Директивата включва и покупки с отложено плащане чрез отделен кредитор, дори без лихва. Когато самият търговец отлага плащането, има изключения при определени условия.
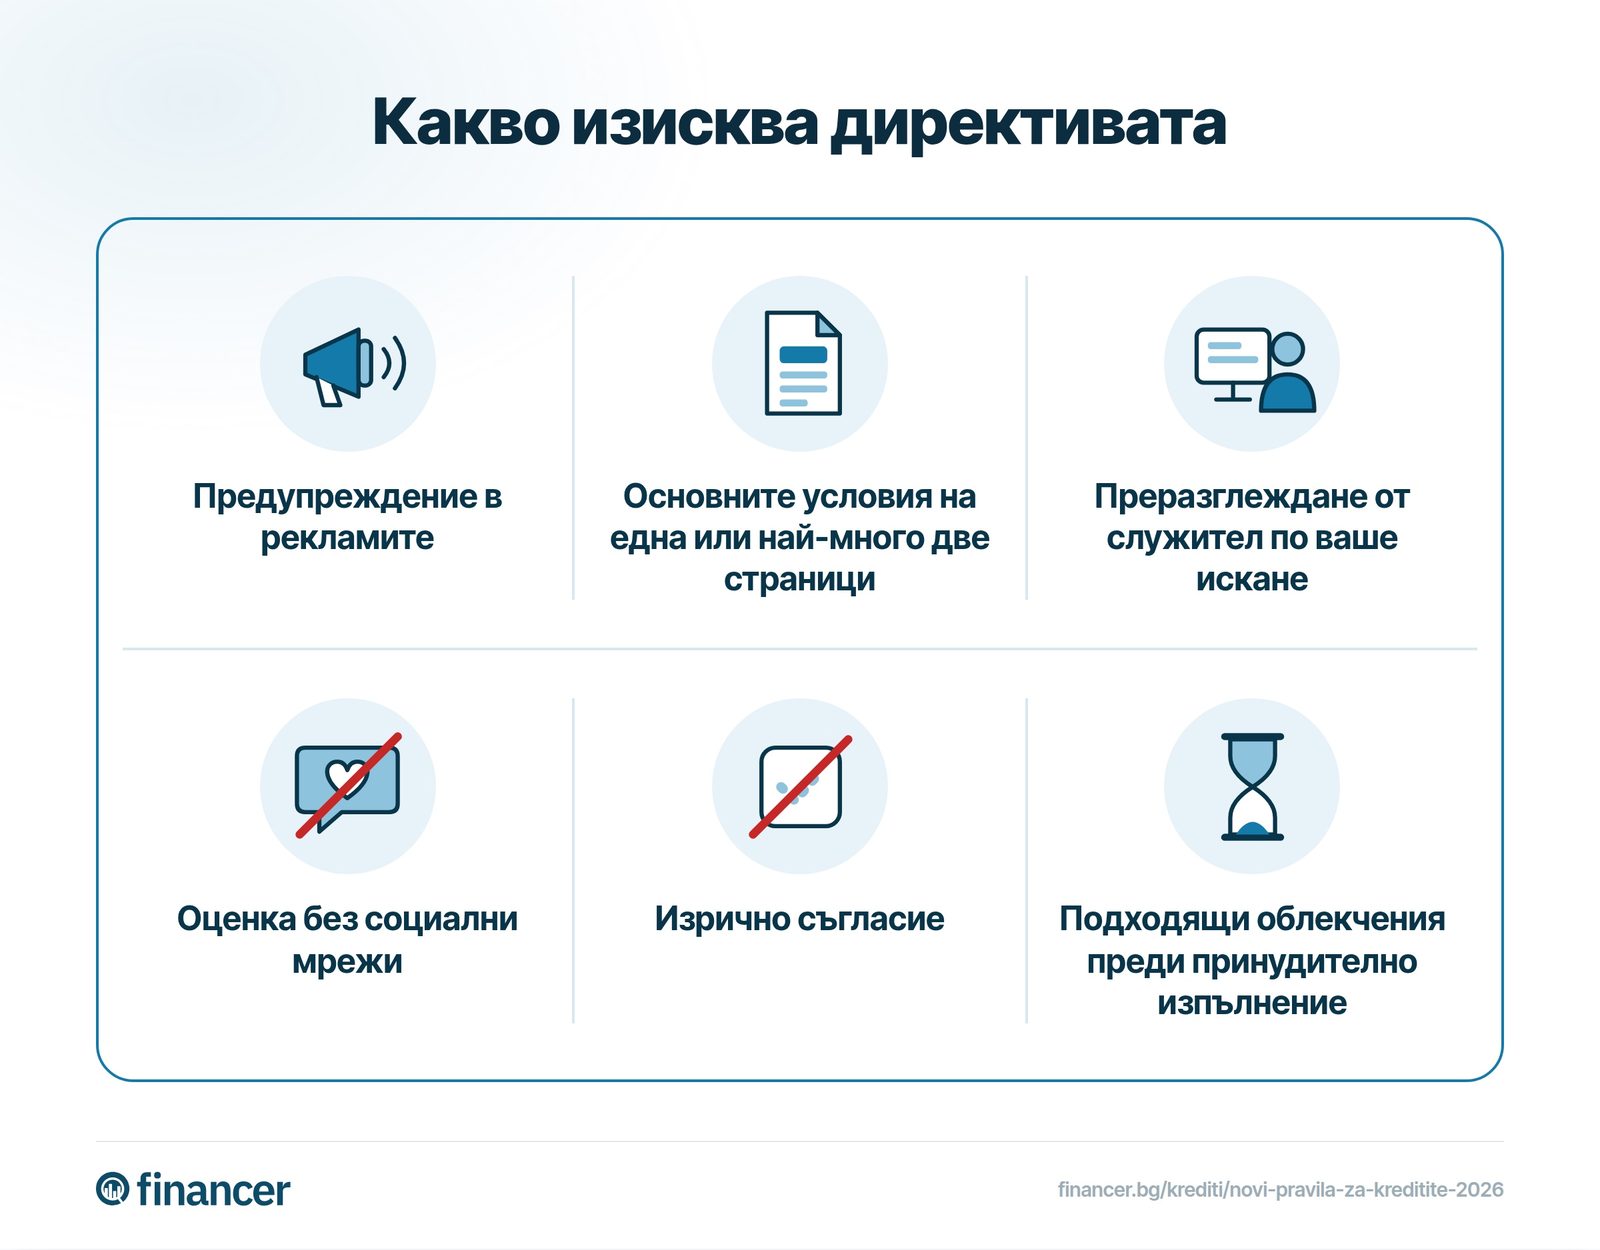
Директивата изисква предупреждение, че кредитът струва пари. Предложеният български текст е „Внимание! Вземането на кредит струва пари“.
Тя изисква и забрана на реклами, които:
Директивата изисква основните суми и условия да са в началото на стандартния европейски формуляр, на една страница. Ако не се побират ясно, могат да заемат най-много две.
Намерете най-добрия потребителски кредит за минути чрез нашето сравнение и осигурете необходимите средства за вашите цели.
Започнете да сравнявате потребителски кредити тукДирективата изисква кредиторът да оценява доходите, разходите и задълженията ви, без данни от социалните мрежи. Ако оценката включва автоматична обработка на лични данни, трябва да можете да поискате служител да се намеси, да обясни решението и да го преразгледа.
За отказ трябва да ви уведомят без забавяне. Ако той се основава на справка в база данни, трябва безплатно и без неоправдано забавяне да получите резултата, информация за базата и категориите данни, взети предвид.
Директивата изисква кредиторите навреме да установяват финансовите затруднения и да насочват хората към консултации за дълговете. Преди принудително изпълнение трябва да предлагат подходящи облекчения, когато обстоятелствата го налагат. Сред възможните мерки са удължаване на срока и отлагане на вноски, но държавите не са длъжни да въведат всички.
В неприетия български законопроект се предлага Комисията за защита на потребителите да предоставя тези консултации.
Срокът за приемане на националните закони беше 20 ноември 2025 г., но много държави го пропуснаха. Таблицата показва положението във всички 27 страни към 29 октомври 2026 г.
| Държава | Закон | Статус | Предупреждение в рекламите |
|---|---|---|---|
България | 52-602-01-41 | Приет на първо четене | Внимание! Вземането на кредит струва пари (предложение) |
Дания | Lov nr. 1322/2025 | Приет | Advarsel! Det koster penge at låne penge |
Швеция | SFS 2026:1011 | Приет | Att låna kostar pengar! |
Финландия | 31/2026 | Приет | Huomio! Luoton ottaminen maksaa. |
Германия | BGBl. 2026 I Nr. 139 | Приет | Achtung! Kreditaufnahme kostet Geld |
Австрия | BGBl. I Nr. 36/2026 | Приет | Achtung! Kreditaufnahme kostet Geld |
Белгия | Wet/Loi 20.07.2026 | Приет | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Франция | Ordonnance 2025-880 | Приет, но според Европейската комисия мерките не са достатъчни | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Италия | D.lgs. 212/2025 | Приет, възможно е да се прилага след 20 ноември | Attenzione! Prendere in prestito denaro costa denaro |
Гърция | Ν. 5317/2026 | Приет | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Малта | L.N. 177 of 2026 | Приет | Caution! Borrowing money costs money |
Хърватия | NN 86/2026 | Приет | Oprez! Zaduživanje nije besplatno. |
Словения | ZPotK-3 | Приет, възможно е да се прилага след 20 ноември | Непотвърдено |
Словакия | 312/2025 Z. z. | Приет | Pozor! Požičanie peňazí stojí peniaze. |
Унгария |
| Приет | A hitelfelvétel nem ingyenes |
Литва | XV-822 | Приет | Dėmesio! Skolintis pinigus kainuoja. |
Латвия | Latvijas Vēstnesis 167/2026 | Приет | Brīdinām! Aizņemšanās maksā naudu |
Нидерландия | Wetsvoorstel 36.924 | В Сената на Нидерландия | Let op! Geld lenen kost geld |
Чехия | Sněmovní tisk 145 | При президента | Pozor! Půjčit si peníze stojí peníze (предложение) |
Люксембург | Projet de loi 8708 | В парламентарна комисия | Attention ! Emprunter de l'argent coûte de l'argent (предложение) |
Естония | 947 SE | Приет на първо четене | Hoiatus! Laenuvõtmise eest tuleb maksta. (предложение) |
Кипър | Νομοσχέδιο 2025 | Не е приет | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (предложение) |
Испания | Anteproyecto de ley | Не е приет | Не е окончателно |
Полша | UC82 | Не е приет | Не е уточнено |
Румъния | Proiect de ordonanță | Не е приет | Не е уточнено |
Ирландия | - | Не открихме закон | Не е открито |
Португалия | - | Не открихме закон | Не е открито |
По правило остават досегашните правила, с изключения за безсрочните кредити. Българските преходни разпоредби още не са приети.
Според директивата това не е достатъчно. Тя изисква изрично съгласие за кредита и допълнителните услуги.
Да, директивата изисква да ви уведомят. Въвеждането на това изискване в България предстои.
Директивата изисква забрана на кредити без предварително искане и изрично съгласие. Въвеждането ѝ в България предстои.
Имате ли въпрос по тази тема? Попитайте общността.
Имейлът е потвърден. Коментарът се появява след преглед.
Връзката е изтекла. Публикувайте коментара отново.
Анонимен
Финансов експерт · Financer
Сравнете топ кредитори
от 18% ГПР
8 опции
3 мин. четенеКредити
7 мин. четенеКредити
5 мин. четенеКредити
8 мин. четенеКредити
12 мин. четенеКредити
Присъединете се към *Financer Stacks* - Вашето седмично ръководство за овладяване на основите на парите, натрупване на допълнителни доходи и създаване на живот, в който парите работят за вас.