Безлихвен първи заем: 100–800 €, до 30 дни, 0% лихва и 0% ГПР. Следващи заеми: макс. ГПР 43.20%. Ориентировъчно, не е оферта.
Въпреки че се стремим да поддържаме данните актуални, не можем да гарантираме пълната точност на дневна база
Статистика на продуктите
Пълна разбивка на всички данни за продуктите в това сравнение, за да ви помогне да вземете правилното решение.
Потребителски кредит
1 (100%)
Консолидация на задължения
1 (100%)
Сума на заема
100 € - 5 000 € (2 550 €)
Период на кредита
3 месеца - 24 месеца (14 месеца)
Годишен лихвен процент
41,5% - 50,75% (46,13%)
Телефонен номер в страната
1 (100%)
Гражданство
1 (100%)
Електронна идентификация
1 (100%)
Приема лоша кредитна история
1 (100%)
Изплащане до 24 часа
1 (100%)
Изплащане през уикенда
1 (100%)
Удължаване на заема
1 (100%)
Предсрочно погасяване
1 (100%)
Кредитен посредник
0 (0%)
Безлихвен първи кредит
1 (100%)
Период за отказ
1 (100%)
Статистика на база 1 продукта от категорията Заеми в нашата база данни.
КомпанияНай-нискаНай-висока
Vivus49,1%49,1%
Credissimo41,5%50,75%
Лихвени проценти
Вижте как се сравняват лихвите при всички доставчици. Лентите показват диапазона между най-ниските и най-високите лихви, предлагани от всяка компания.
Изборът на Financer
Най-високо оценен
Credissimo
ГЛП от 41,50% и ГПР до 50,75% са в средния диапазон за небанкови кредити. Безлихвеният първи и пети заем добавя стойност, но опцията за бързо получаване оскъпява значително.
Въпреки че имат множество канали за комуникация, за нас беше доста трудно да се свържем с някого от екипа за поддръжка, поради което намалихме общата оценка.
Условията са прозрачни с ясни срокове и такси. Опциите за гъвкавост при погасяване и предсрочно погасяване са добре дефинирани, макар че имат такси за предсрочно погасяване.
Изцяло дигитален процес с онлайн кандидатстване, подписване и получаване на кредита. Калкулаторът на сайта е удобен и показва точните вноски преди усвояване.
Получете ексклузивни условия от най-добрите финансови компании
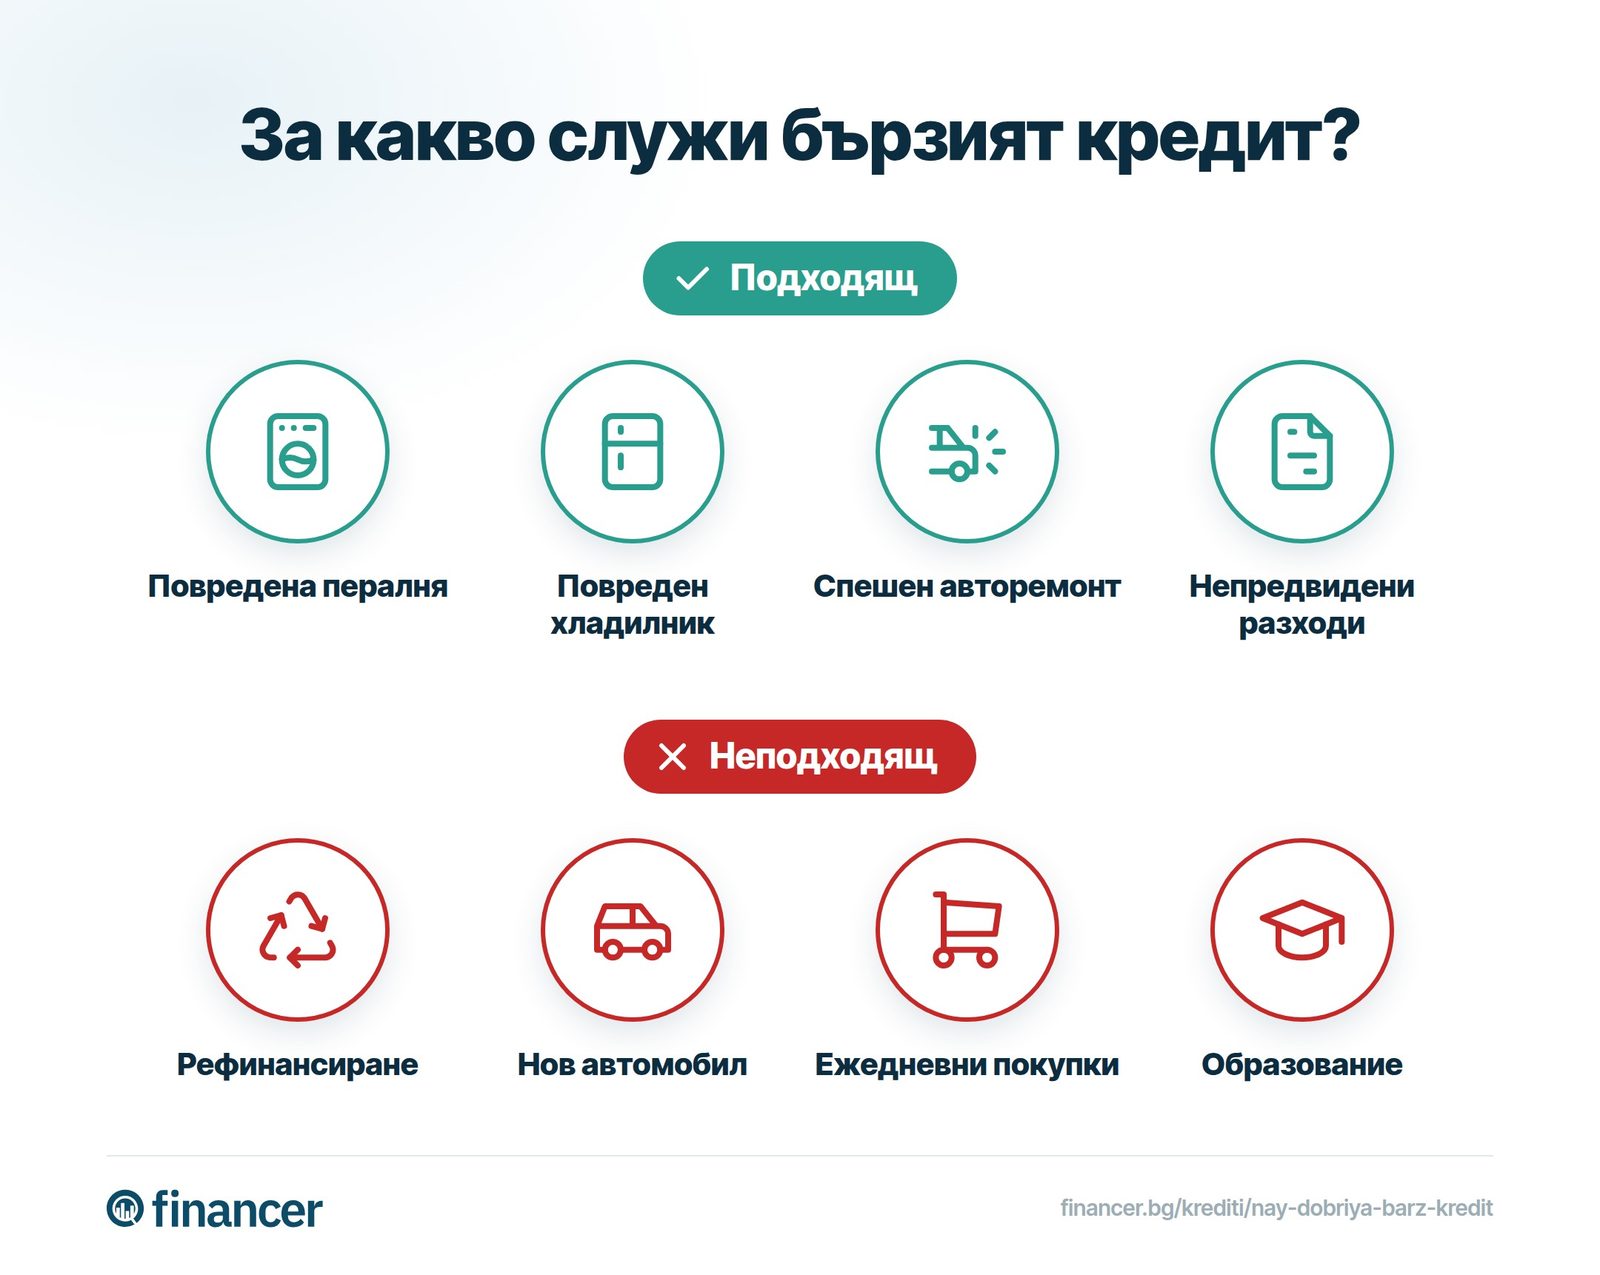
Какво представлява най добрия бърз кредит
Ако търсите най добрия бърз кредит, не започвайте от името на компанията. Започнете от сумата, срока и общата цена, която ще върнете. При бързите кредити разликата между две оферти може да изглежда малка в рекламата, но да стане съвсем осезаема в договора.
Най-добрият бърз кредит е този, който решава конкретна краткосрочна нужда, без да Ви вкарва в следващ заем след падежа. За част от хората това ще бъде първи безлихвен кредит за малка сума. За други ще бъде заем на вноски с по-дълъг срок и по-предвидима месечна тежест.
На тази страница сравняваме небанкови кредитори и практични критерии за избор. Ако още проучвате пазара като цяло, започнете и с нашия обзор на бързи кредити, а тук използвайте по-строгия филтър: коя оферта е най-добра за Вашата сума, срок и риск.
Как избрахме най-добрите оферти за най добрия бърз кредит
Подредбата не се базира само на това кой отпуска пари най-бързо. Скоростта е важна, но при кредит тя е втори критерий. Първият е общата цена.
Гледаме дали кредиторът показва ГПР и общата сума за връщане ясно, дали има първи заем с 0% оскъпяване, какъв е максималният срок, има ли предсрочно погасяване без наказание и какви са последствията при забавяне. Отделно проверяваме дали офертата е подходяща за хора с чисто ЦКР, за хора с по-стара просрочена история и за тези, които имат нужда от по-малка сума до заплата.
Не включваме големи банки в сравнителната част на тази страница. Тук фокусът е върху небанкови кредитори и бързи онлайн решения. За по-големи суми и по-ниска лихва може да е по-разумно да сравните потребителски кредити, защото банковият продукт често е по-евтин, но по-бавен.
Критериите, които тежат най-много
ГПР и обща сума за връщане: не само месечна вноска, а цялата цена на кредита.
Срок и гъвкавост: възможност да изберете падеж, който пасва на дохода Ви.
Първи кредит с 0% оскъпяване: полезен само ако сте сигурни, че ще върнете навреме.
ЦКР и просрочия: няма български кредитен рейтинг, но кредиторите гледат историята Ви в ЦКР.
Такси при проблем: удължаване, забава, гарант, поръчител или банкова гаранция могат да оскъпят кредита повече от лихвата.
Топ оферти и продукти за бърз кредит
По-долу са примери за кредитори, които вече присъстват в базата на Financer България. Използвайте таблицата като начален филтър, а не като замяна на договора. Условията могат да се променят според сумата, срока, Вашия профил и дали сте нов или редовен клиент.
Като първични опции за разглеждане поставяме Ferratum и Credit Trust, защото имат активен контекст в текущата партньорска рамка. Другите дружества са полезни за сравнение, но не ги третирайте като автоматична препоръка.
Кредитор
Подходящ за
Ключово условие
Какво да проверите
Ferratum
Бърз онлайн заем и първи кредит
Първи заем до 500 € без лихва за нови клиенти според текущата страница
Поръчител, гаранция, ГПР около 49% при стандартни заеми
Credit Trust
По-сложни случаи и обезпечено финансиране
Кредити с ипотека и по-либерални условия при проблемна кредитна история
Лихва, ипотека, такси и риск при неплащане
StikCredit
Малка сума до заплата
Първи заем до 800 € (1 565 лв) може да е безлихвен
Поръчител или гаранция и ГПР при следващ заем
Easy Credit
Хора, които искат офисна мрежа и гъвкави вноски
Над 200 офиса и варианти за седмични или месечни вноски
Обезпечение, ГПР до 47,85% и домашно събиране
NetCredit
Онлайн кандидатстване и суми до няколко хиляди евро
Одобрение до 15 минути и възможност за EasyPay
Изискване за поръчители или банкова гаранция
Кой регулатор контролира кредитния сектор в България
При бързите кредити най-важните институции за читателя са БНБ, КЗП и законовата рамка по ЗПК. БНБ поддържа Централния кредитен регистър и надзирава банковия сектор. Небанковите кредитори, които отпускат потребителски кредити, попадат в специална нормативна рамка и подават данни към ЦКР, когато са участници в системата.
КЗП е важна, защото следи за потребителски права, неравноправни клаузи и подвеждаща информация. Това не е формалност. През 2024 г. комисията съобщи, че е анализирала 357 общи условия и типови договори на небанкови финансови институции и е открила 1 147 неравноправни клаузи.
КФН е регулатор за небанковия финансов сектор в по-широк смисъл, но основният ѝ фокус е капиталовият пазар, застраховането и допълнителното пенсионно осигуряване. При личен бърз кредит не търсете „лиценз от КФН“ като водещ критерий. По-важно е дружеството да е легитимно, условията да са ясни и договорът да спазва ЗПК.
ГПР, лихва и общи разходи: какво да гледате
ГПР е най-добрият първи филтър, защото включва лихви и други задължителни разходи по кредита. Законът за потребителския кредит изисква преддоговорна информация в стандартен европейски формуляр, а ГПР има законов таван, свързан със законната лихва по просрочени задължения.
На практика това означава, че не бива да сравнявате само „0% лихва“ или „одобрение за 10 минути“. Вижте общата сума за връщане. Ако вземете 500 € за 30 дни, колко точно връщате на падежа? Ако удължите срока, колко струва удължаването? Ако няма поръчител, има ли платена гаранция?
Използвайте кредитен калкулатор, за да преведете офертата в месечна тежест. При доход, който вече покрива сметки, наем, храна и други кредити, дори 80 € месечно може да са твърде много.
Проверка преди кандидатстване
Изберете една и съща сума и срок при всички оферти, например 300 € за 30 дни или 1 000 € за 6 месеца.
Сравнете ГПР и общата сума за връщане, не само рекламната лихва.
Проверете дали офертата изисква поръчител, банкова гаранция или платен гарант.
Прочетете какво се случва при 1 ден забава, 7 дни забава и предсрочно погасяване.
Ако вече имате просрочия, първо прегледайте опциите за кредит с лошо ЦКР, защото отказите ще Ви спестят време, но няма да решат проблема.
Влиянието на еврото върху най добрия бърз кредит
Към 2026 г. България вече е в еврозоната. Официалният курс е 1 € = 1,95583 BGN, а това има съвсем практично значение при бързите кредити. Сума от 500 € е 977,92 лв по фиксирания курс, не „около 1 000 лв“.
До 8 август 2026 г. цените на стоките и услугите се обозначаваха двойно в евро и левове. При кредитите гледайте договорната валута, погасителния план и общата сума. Ако офертата е показана в евро, сметнете левовия еквивалент само по фиксирания курс и не закръгляйте 1 € към 2 лв. Разликата изглежда дребна, но при няколко вноски се усеща.
За стари левови задължения проверете дали превалутирането е автоматично и как са закръглени вноските. Принципът е приемственост, тоест договорът не трябва да става по-скъп само защото валутата се е сменила.
Кога бързият кредит не е най-доброто решение
Бързият кредит е инструмент за кратък недостиг, не заместител на доход. Ако Ви трябва заем, за да платите друг бърз заем, вероятно вече сте в цикъл, който ще става по-скъп. В такава ситуация погледнете варианти за рефинансиране или преговори с кредитора преди просрочието да се задълбочи.
Същото важи, ако причината е редовен недостиг в бюджета. При повтарящ се минус всеки месец най-добрият кредит е този, който не вземате. Намалете сумата, удължете срока само ако общата цена остава приемлива, или потърсете доход преди ново задължение. Това звучи по-малко удобно от одобрение за 10 минути, но е по-евтино от просрочие в ЦКР.
Пример: как една оферта изглежда по-евтина, но не е
Представете си две оферти за 500 € за 3 месеца. Първата показва по-ниска месечна вноска, но изисква платен гарант. Втората има малко по-висока лихва, но няма допълнителна услуга и позволява предсрочно погасяване без такса. Ако гледате само вноската, първата може да изглежда по-добра. Ако гледате общата сума за връщане, често картината се обръща.
Затова при най-добрия бърз кредит не търсете най-малката цифра в рекламния банер. Потърсете финалната сума в погасителния план. Запишете я на отделен ред и я сравнете с реалния си доход след наем, сметки, храна и други кредити. Ако след вноската не Ви остава буфер поне за няколко дни нормални разходи, заемът е твърде стегнат.
Има и още един практичен тест. Попитайте се какво ще направите, ако заплатата закъснее с 3 дни. Ако отговорът е „ще взема друг кредит“, офертата не е добра за Вас, независимо колко бързо е одобрението.
Често задавани въпроси
Кой е най добрия бърз кредит в България?
Най-добрият бърз кредит е този с най-ниска обща цена за Вашата конкретна сума и срок. За малък първи заем може да е промоционална 0% оферта, а за по-голяма нужда може да е кредит на вноски с по-предвидимо погасяване.
Има ли бърз кредит без проверка в ЦКР?
Коректният отговор е, че не трябва да разчитате на това. В България няма потребителски кредитен скор, но кредиторите могат да проверяват данни в ЦКР и да оценяват задълженията Ви. Оферти, които обещават пари без никаква проверка, заслужават особено внимание.
По-важна ли е лихвата или ГПР?
ГПР е по-полезният показател за сравнение, защото включва лихвата и задължителните разходи по кредита. Лихва 0% може да изглежда добра, но ако има такса за гарант, удължаване или друга задължителна услуга, общата цена може да се промени.
Как еврото влияе на бързите кредити през 2026 г.?
След 1 януари 2026 г. еврото е валутата на България. Проверявайте сумите по фиксирания курс 1 € = 1,95583 BGN и не закръгляйте грубо към 2 лв. До 8 август 2026 г. двойното обозначаване помагаше да сравнявате старите левови ориентири с новите евро суми.
Кога не трябва да взимам бърз кредит?
Не взимайте бърз кредит, ако ще го използвате за погасяване на друг бърз кредит без ясен план. Не го взимайте и ако вноската ще изяде парите за основни разходи. В такива случаи първо потърсете рефинансиране, разсрочване или намаляване на сумата.
Присъединете се към *Financer Stacks* - Вашето седмично ръководство за овладяване на основите на парите, натрупване на допълнителни доходи и създаване на живот, в който парите работят за вас.